Nel settore Salute e Scienze della Vita, la rilevazione premia i profili capaci di unire crescita industriale, ricerca, internazionalizzazione e innovazione clinica. Accanto alle traiettorie più solide, emergono anche casi in cui il racconto positivo viene compresso da criticità industriali o interne.
Lucia Aleotti (Menarini): 82,9 pt ↑
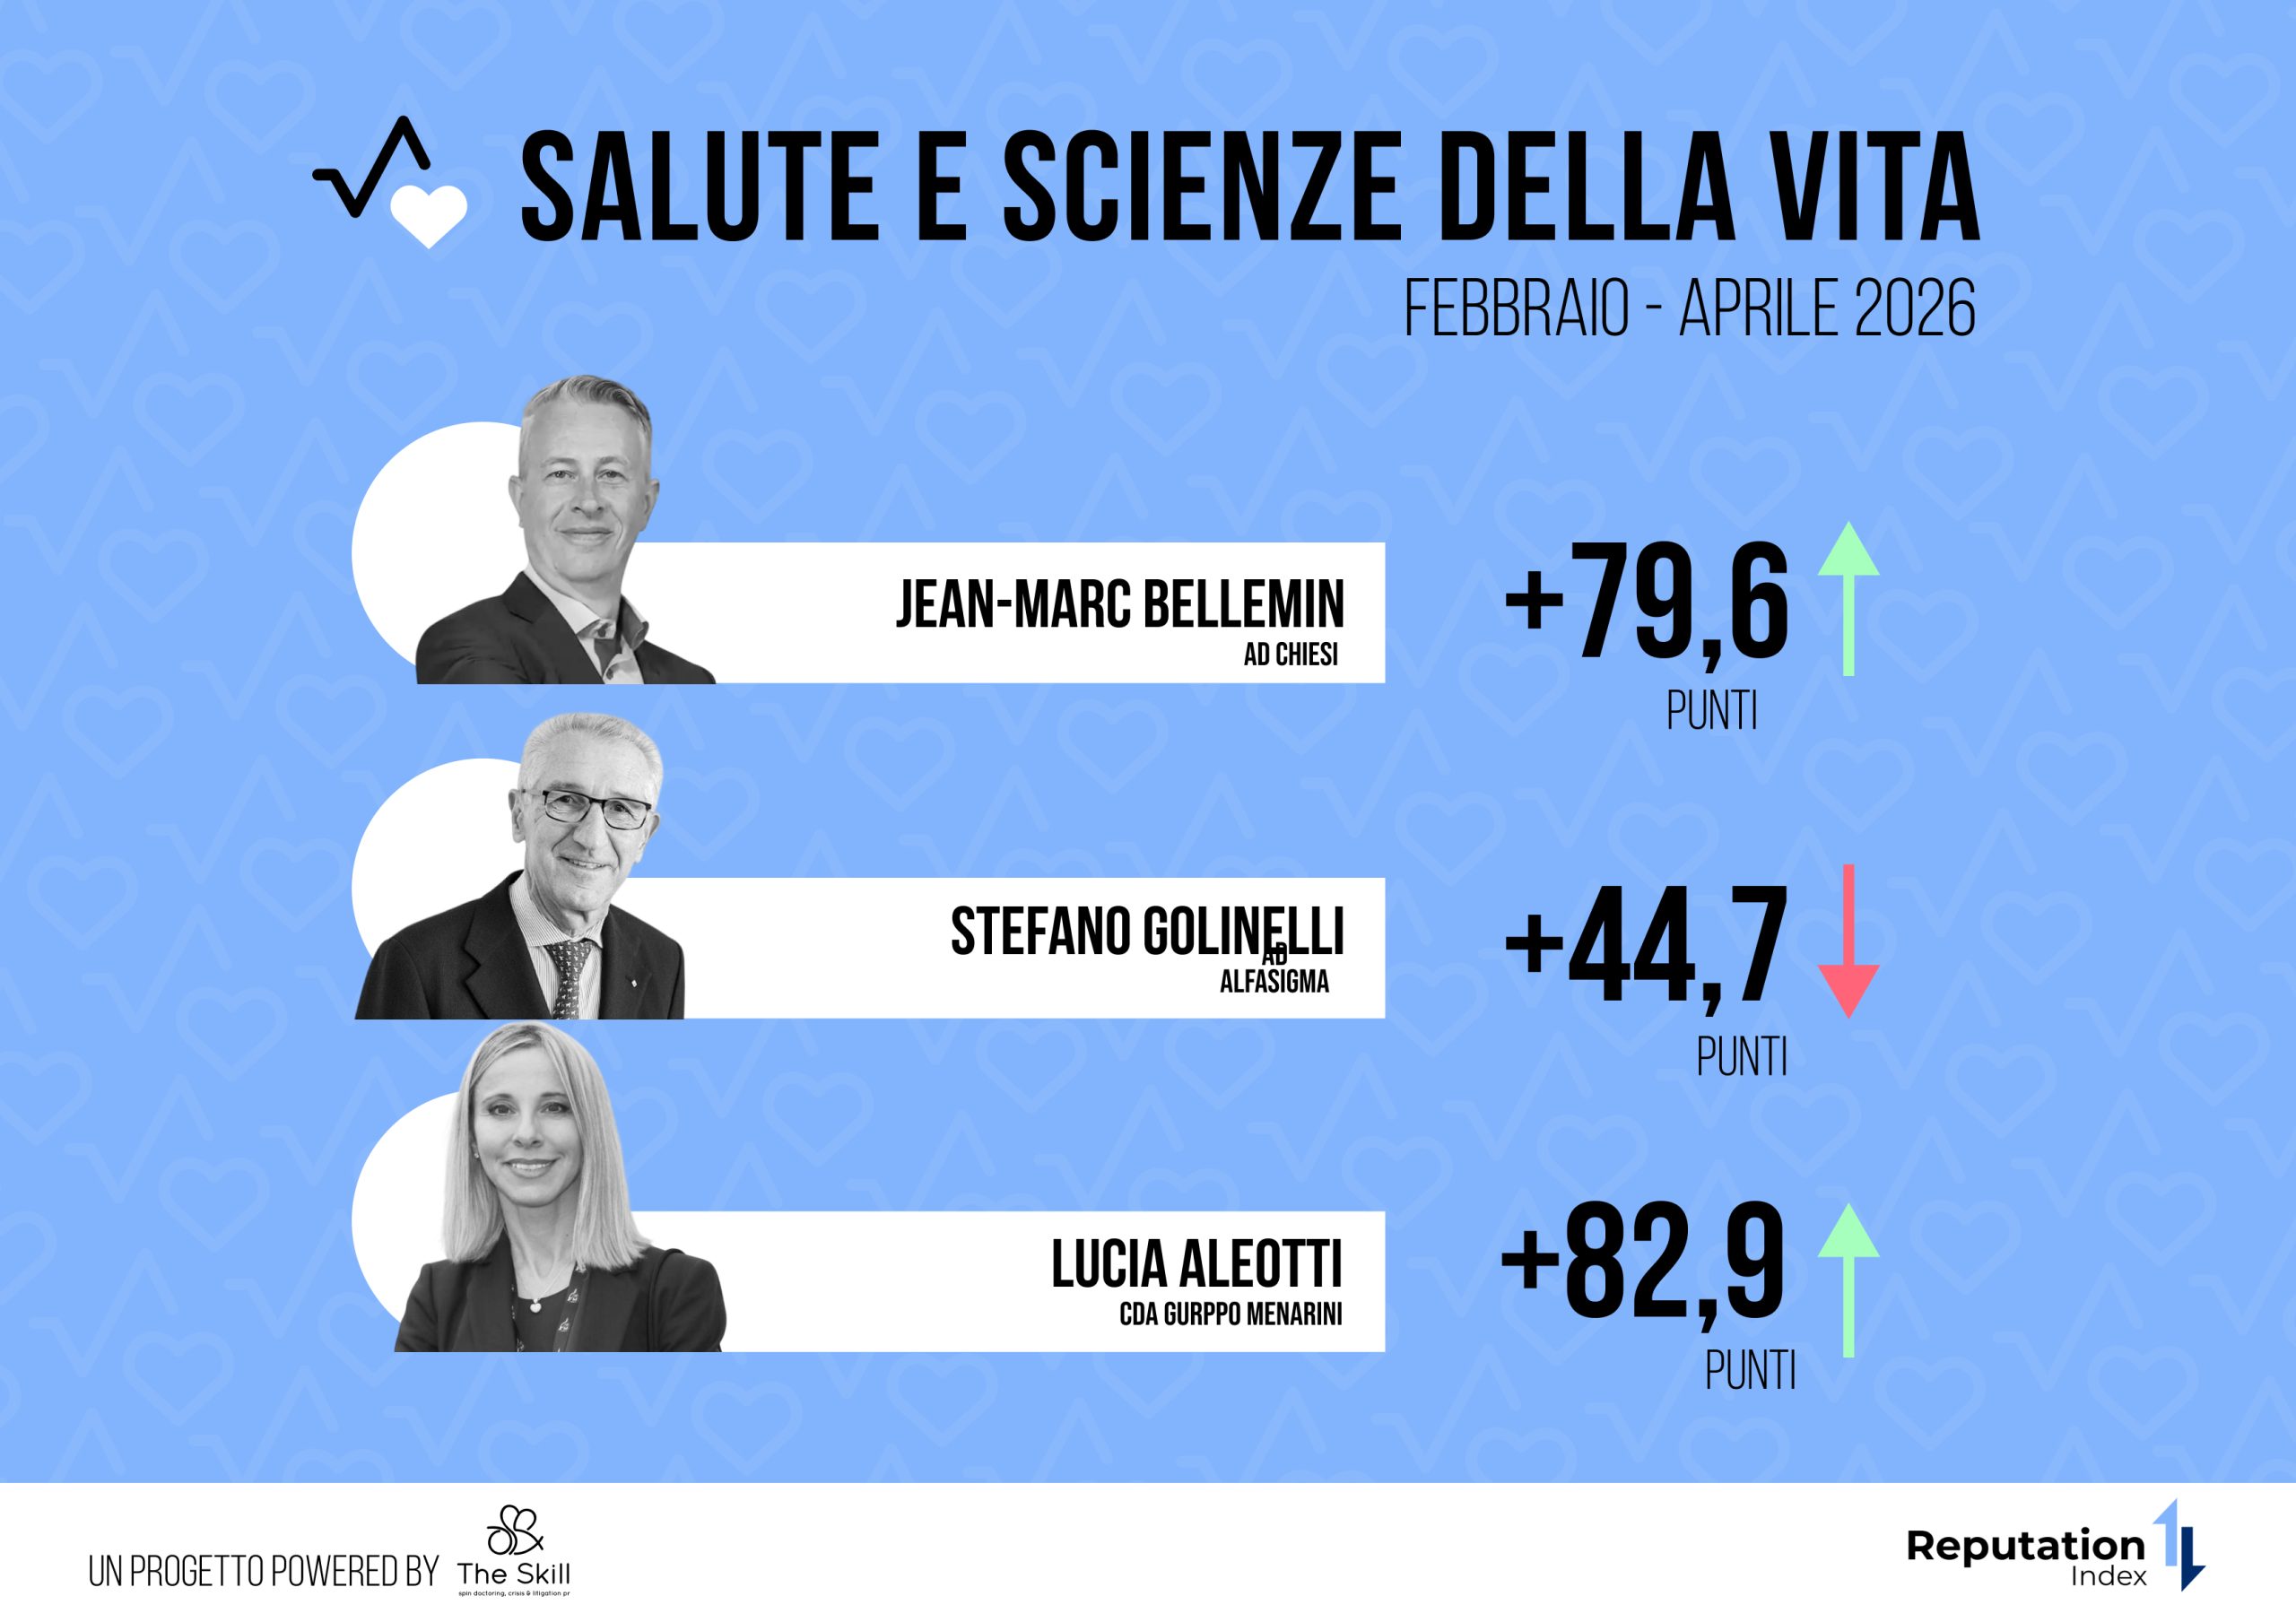
Lucia Aleotti chiude il trimestre con una reputazione molto positiva, sostenuta da una notizia forte e facilmente spendibile: Menarini compie 140 anni e presenta ricavi record, rafforzando il proprio profilo di grande gruppo farmaceutico italiano a vocazione internazionale. La sua presenza pubblica dà volto alla continuità familiare, alla crescita industriale e alla scelta di reinvestire in ricerca. Anche qui la copertura delle testate aiuta a rafforzare il punteggio. Avvenire racconta i 4,887 miliardi di euro di fatturato 2025 come record per il gruppo, legando il risultato al 140° anniversario, alla ripresa dell’export in Cina e allo sviluppo di nuovi farmaci. Sky TG24 sottolinea la crescita del fatturato del 6,2%, l’EBITDA tra 440 e 470 milioni e il ruolo di Lucia Aleotti nella presentazione dei dati alla stampa. Quotidiano Sanità aggiunge un elemento importante: l’81% del fatturato realizzato all’estero, che rafforza la narrazione di Menarini come campione farmaceutico italiano con forte proiezione globale.
La lettura qualitativa del Board permette a Lucia Aleotti di emergere come miglior traiettoria reputazionale del trimestre nel settore Salute e Scienze della Vita: “Come manager donna in un settore ad alta intensità tecnologica, ha saputo consolidare la governance familiare trasformandola in una presenza globale competitiva, farmaceutica e diagnostica, attraverso acquisizioni strategiche e ricerca avanzata. Il suo profilo istituzionale rappresenta un modello d’eccellenza, capace di valorizzare le radici manifatturiere e l’equità organizzativa“
Jean-Marc Bellemin (Chiesi): 79,6 pt ↑
Jean-Marc Bellemin emerge nel trimestre con una reputazione positiva, costruita su due fattori molto forti: i risultati 2025 di Chiesi e l’acquisizione di KalVista, che porta il gruppo a compiere la più grande operazione della propria storia. Il nome di Bellemin viene associato a continuità gestionale, solidità finanziaria e rafforzamento internazionale nelle malattie rare. La copertura stampa rafforza questa lettura. Il Sole 24 Ore Radiocor, rilanciato da Borsa Italiana, valorizza i ricavi 2025 a 3,625 miliardi di euro, l’EBITDA a 931 milioni e la transizione al vertice con Bellemin nominato CEO ad interim dopo l’uscita di Giuseppe Accogli. Reuters e il Corriere della Sera danno invece peso all’acquisizione di KalVista per circa 1,9 miliardi di dollari, evidenziando il rafforzamento del gruppo nelle malattie rare e negli Stati Uniti. Tuttavia, il punteggio resta prudente perché Bellemin si colloca dentro una fase di transizione: i risultati e l’operazione straordinaria rafforzano la reputazione del gruppo, ma sono anche il frutto di una traiettoria avviata prima del suo incarico ad interim. In questo senso, Bellemin non paga direttamente la reputazione di Accogli, ma eredita un capitale reputazionale già costruito, che ne sostiene la visibilità e al tempo stesso ne limita l’attribuzione pienamente personale.
Marcello Cattani (Sanofi e Farmindustria): 74,9 pt ↑
Marcello Cattani chiude il trimestre febbraio-aprile 2026 con una reputazione più forte di quanto indichi una semplice lettura «associativa» del suo ruolo. Nel periodo osservato, il presidente di Farmindustria si afferma come una delle voci più riconoscibili del comparto farmaceutico italiano: interviene sulla spesa, sul payback, sul Testo unico, sulla competitività europea e sul peso industriale del pharma nel Made in Italy. La sua forza reputazionale nasce dalla capacità di trasformare dossier tecnici e regolatori in una narrazione più ampia: la farmaceutica come asset strategico per crescita, export, ricerca, occupazione e sicurezza sanitaria. Il suo trimestre è caratterizzato da continuità di presenza, autorevolezza delle posizioni e centralità dei temi presidiati.
Da menzionare
Gianfelice Rocca (Humanitas): 48,0 pt ↑
Gianfelice Rocca chiude il trimestre con una reputazione positiva, sostenuta da una doppia evidenza simbolica e industriale: i 30 anni di Humanitas e l’inaugurazione del nuovo Proton Building. L’anniversario non funziona solo come celebrazione, ma come racconto di continuità: Humanitas viene presentata come un modello cresciuto nel tempo, capace di integrare assistenza, ricerca, formazione universitaria e innovazione clinica. Il Proton Building rafforza questa traiettoria, perché porta il racconto sul futuro della medicina: oncologia avanzata, protonterapia, tumori complessi e trial clinici. La reputazione di Rocca beneficia quindi di una narrazione solida, istituzionale e orientata all’innovazione, in cui la sanità privata ad alta specializzazione viene associata a qualità, ricerca e capacità di investimento. Il punteggio resta però medio, non alto, perché la visibilità del trimestre è concentrata soprattutto su questo grande momento celebrativo e infrastrutturale. Non emerge una crisi, né una caduta; al contrario, la traiettoria è positiva e coerente. Manca però una sequenza più ampia di uscite autonome che consenta al profilo di competere con i grandi protagonisti del settore più esposti.
Stefano Golinelli (Alfasigma): 44,7 pt ↓
Stefano Golinelli chiude il trimestre febbraio-aprile 2026 con una reputazione positiva ma più fragile. Alfasigma viene raccontata come un gruppo in fase di rilancio: accordo internazionale con GSK, rafforzamento nella pipeline, nuova sede milanese, apertura a un socio finanziario di minoranza e ambizione di crescita internazionale. Il punteggio non sale oltre perché la traiettoria contiene alcuni elementi di criticità: da una parte i risultati 2025 sono segnati dal ritiro volontario di Ocaliva dal mercato statunitense, con ricavi ed EBITDA in flessione; dall’altra pesa la criticità interna causata dalla lettera aperta firmata da mille lavoratrici e lavoratori alla proprietà e alla famiglia Golinelli, in un contesto di preoccupazione per il clima aziendale e per il rinnovo dell’accordo integrativo. Questa uscita sposta parte della narrazione dal piano industriale al terreno delle relazioni interne, della fiducia e della coesione organizzativa.